Offene Rechnungen: So sichern Unternehmen ihre Liquidität
Offene Rechnungen sehen in der Buchhaltung gut aus, auf dem Konto aber nicht. Der Auftrag ist erledigt, der Umsatz verbucht, und trotzdem fehlt das Geld, wenn Löhne, Miete und Lieferanten fällig werden. Genau hier entscheidet sich die Liquidität eines Unternehmens. Nicht beim Umsatz, sondern beim Zahlungseingang. Wer sofort fakturiert, feste Zahlungsziele setzt und bei Säumnis konsequent nachfasst, holt sein Geld schneller herein und bleibt zahlungsfähig.
Besonders kleine Betriebe spüren das schnell. Zahlt ein großer Kunde sechs Wochen zu spät, gerät die eigene Planung ins Rutschen. Ein Dispokredit hilft kurzfristig, kostet aber Zinsen, die niemand eingeplant hat. Und je länger eine Forderung offen bleibt, desto schwerer lässt sie sich eintreiben.
Gegen säumige Kunden lässt sich viel tun, und das meiste davon kostet wenig. Klare Rechnungen, feste Abläufe im Mahnwesen und im Ernstfall ein professionelles Forderungsmanagement für Unternehmen sorgen dafür, dass Außenstände nicht zur Gefahr werden. Wie Sie vorbeugen und was Ihnen bei Zahlungsverzug gesetzlich zusteht, zeigt dieser Ratgeber Schritt für Schritt.
Warum offene Rechnungen die Liquidität so schnell gefährden
Gewinn und Liquidität sind zwei verschiedene Dinge. Ein Unternehmen kann auf dem Papier profitabel arbeiten und trotzdem zahlungsunfähig werden. Warum? Weil Geld, das in offenen Rechnungen steckt, gebunden ist. Es gehört Ihnen, aber Sie können nicht darüber verfügen.
Ein einfaches Beispiel macht das greifbar. Ein Handwerksbetrieb schreibt im Monat Rechnungen über 40.000 Euro. Zahlen die Kunden im Schnitt nach 60 statt nach 30 Tagen, fehlt dem Betrieb dauerhaft der Umsatz eines ganzen Monats auf dem Konto. Die eigenen Kosten laufen in dieser Zeit weiter.
Daraus entsteht schnell eine Kettenreaktion. Wer selbst knapp ist, zahlt Lieferanten später und verschenkt Skonto. Das Kontokorrent wird stärker genutzt, die Zinslast steigt. Im schlimmsten Fall leidet die eigene Bonität, und neue Kredite werden teurer. Offene Posten sind deshalb kein reines Buchhaltungsthema, sondern gehören regelmäßig auf den Tisch der Geschäftsführung, auch wenn die Zahlen gerade gut aussehen.
Vorbeugen beginnt bei der Rechnung
Viele Zahlungsverzögerungen haben einen banalen Grund: Die Rechnung kam zu spät oder landete beim falschen Ansprechpartner. Schreiben Sie Rechnungen deshalb direkt nach der Leistung, nicht gesammelt am Monatsende. Welche Pflichtangaben eine Rechnung braucht, erklärt unser Beitrag zur Rechnungserstellung für Selbstständige. Fehlt eine Angabe, hat der Kunde einen bequemen Grund, erst einmal nicht zu zahlen.
Im Geschäft mit anderen Unternehmen kommt die E-Rechnung hinzu. Wer strukturierte Formate nutzt, verkürzt den Weg bis zur Freigabe beim Kunden, weil dessen Buchhaltung die Daten direkt einlesen kann. Was dabei gilt, fasst der Artikel zu den neuen Regeln für E-Rechnungen zusammen.
Das Zahlungsziel als festes Datum vereinbaren
Ein wenig bekannter Hebel steckt in der Vereinbarung des Zahlungsziels. „Zahlbar innerhalb von 14 Tagen“ ist üblich. Legen Sie stattdessen schon im Angebot, in der Auftragsbestätigung oder in Ihren AGB ein konkretes Datum fest, etwa „zahlbar bis zum 15. Oktober“. Ist die Leistungszeit auf diese Weise nach dem Kalender bestimmt, gerät der Kunde laut § 286 Abs. 2 BGB ohne weitere Mahnung in Verzug, sobald das Datum verstrichen ist. Aber Achtung: Schreiben Sie das Datum nur auf die Rechnung, reicht das nach der Rechtsprechung des Bundesgerichtshofs (Az. III ZR 91/07) nicht aus. Mit einer echten Vereinbarung sparen Sie sich dagegen eine ganze Mahnstufe.
Auch bei der Länge des Zahlungsziels setzt das Gesetz Grenzen. Zwischen Unternehmen ist eine Frist von mehr als 60 Tagen nach § 271a BGB nur wirksam, wenn sie ausdrücklich vereinbart wurde und für den Gläubiger nicht grob unbillig ist. Großkunden, die pauschal 90 Tage verlangen, müssen Sie das also nicht ohne Weiteres durchgehen lassen.
Risiko vor dem Auftrag begrenzen
Bei Neukunden und großen Aufträgen lohnt ein Blick auf die Bonität. Wirtschaftsauskünfte kosten wenig im Vergleich zu einem Forderungsausfall. Bei längeren Projekten sind Abschlagszahlungen nach Baufortschritt oder eine Anzahlung vor Beginn gängige Praxis. Und machen Sie das Bezahlen leicht: Je mehr bequeme Online-Zahlungsarten Sie anbieten, desto weniger Ausreden bleiben.
Offene Posten und Liquidität im Blick behalten
Wie viel Geld steckt gerade in unbezahlten Rechnungen? Wer diese Frage nicht in einer Minute beantworten kann, hat ein Steuerungsproblem. Eine Liste der offenen Posten, sortiert nach Fälligkeit, gehört in jedem Unternehmen zur Wochenroutine. Buchhaltungsprogramme erstellen sie auf Knopfdruck.
Für den Blick nach vorne eignet sich eine rollierende Liquiditätsplanung. Viele Betriebe planen dafür die kommenden 13 Wochen: Welche Zahlungen gehen ein, welche gehen raus, wo wird es eng? Jede Woche wird die Planung um eine Woche verlängert und mit den echten Kontobewegungen abgeglichen. So fallen Engpässe auf, bevor sie da sind.
Hilfreich ist eine einfache Kennzahl, die Forderungslaufzeit, im Englischen Days Sales Outstanding (DSO). Sie zeigt, wie viele Tage im Schnitt zwischen Rechnung und Zahlungseingang vergehen. Steigt der Wert über mehrere Monate, zahlen Ihre Kunden schleppender. Das ist ein Warnsignal, lange bevor es auf dem Konto sichtbar wird.
Wenn der Kunde nicht zahlt: der Ablauf in vier Stufen
Die Rechnung ist fällig, das Geld kommt nicht. Jetzt hilft ein fester Ablauf, der für alle Kunden gleich gilt. Das nimmt Emotionen aus dem Vorgang und sorgt dafür, dass keine Forderung liegen bleibt.
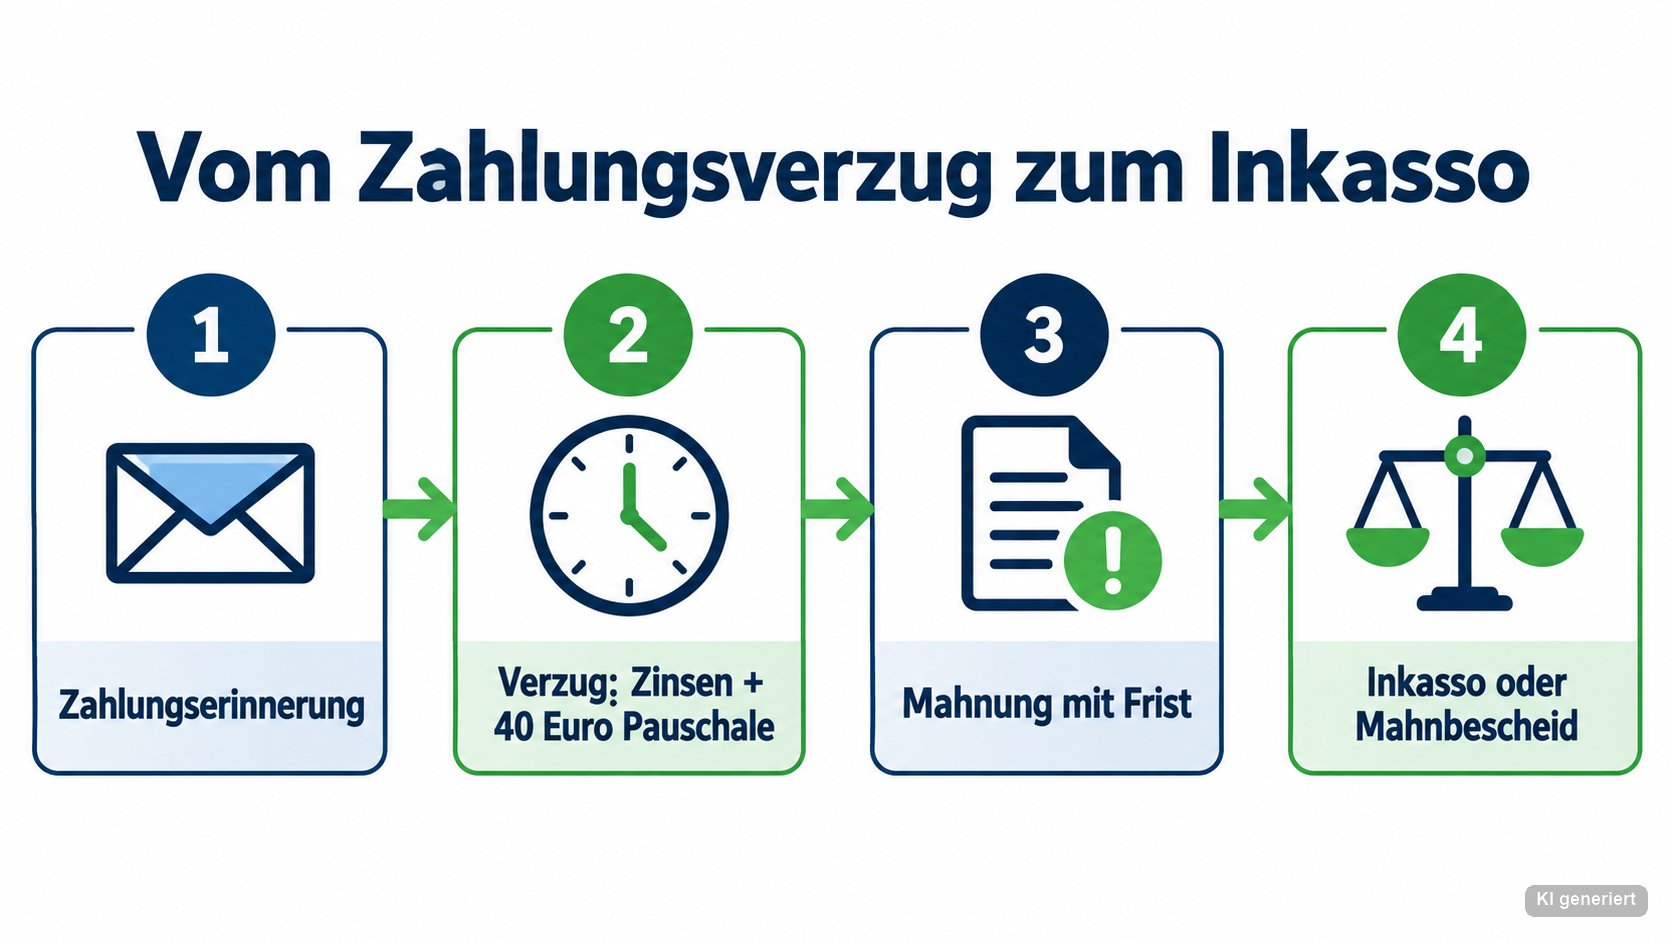
1. Die freundliche Zahlungserinnerung
Oft ist eine Rechnung schlicht untergegangen. Eine kurze, höfliche Erinnerung wenige Tage nach Fälligkeit löst viele Fälle. Legen Sie die Rechnung noch einmal bei und nennen Sie ein neues, konkretes Zahldatum. Ein Anruf wirkt bei Stammkunden manchmal besser als jede E-Mail.
2. Verzug: was Ihnen gesetzlich zusteht
Auch ohne Mahnung gerät ein Schuldner nach § 286 Abs. 3 BGB spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung in Verzug. Bei Verbrauchern gilt das nur, wenn die Rechnung auf diese Folge ausdrücklich hinweist. Ab Verzugsbeginn dürfen Sie Verzugszinsen verlangen.
Deren Höhe regelt § 288 BGB. Ist kein Verbraucher beteiligt, liegt der Zinssatz neun Prozentpunkte über dem Basiszinssatz, bei Verbrauchern fünf Prozentpunkte. Den aktuellen Wert veröffentlicht die Deutsche Bundesbank, angepasst wird er jeweils zum 1. Januar und 1. Juli.
Dazu kommt ein Anspruch, den viele Unternehmen gar nicht kennen. Gegenüber Geschäftskunden steht Ihnen bei Verzug eine Pauschale von 40 Euro zu, zusätzlich zu den Zinsen. Bei vielen kleinen Rechnungen summiert sich das spürbar. Und es zeigt dem Kunden, dass Sie Ihre Rechte kennen.
3. Die Mahnung mit klarer Frist
Bleibt die Zahlung weiter aus, folgt eine schriftliche Mahnung. Nennen Sie den offenen Betrag samt aufgelaufener Verzugszinsen und setzen Sie eine letzte, kurze Frist. Kündigen Sie an, was danach passiert. Mehr als ein oder zwei Mahnungen sind nicht nötig. Endlose Mahnschleifen signalisieren eher, dass Sie es nicht ernst meinen.
4. Inkasso oder gerichtliches Mahnverfahren
Reagiert der Kunde nicht, stehen zwei Wege offen. Der erste ist die Übergabe an ein Inkassounternehmen. Das spart Zeit, weil sich Spezialisten um Schreiben und Telefonate kümmern, bei Bedarf auch um eine Ratenzahlung. Sie selbst arbeiten in der Zeit weiter. Achten Sie bei der Auswahl darauf, dass der Dienstleister registriert ist. Inkasso gilt in Deutschland als Rechtsdienstleistung und ist nach § 10 RDG registrierungspflichtig. Ob ein Anbieter eingetragen ist, können Sie im öffentlichen Rechtsdienstleistungsregister nachsehen.
Der zweite Weg führt über das Mahngericht. Der Antrag auf einen Mahnbescheid lässt sich online stellen, Informationen dazu bündelt das Portal der deutschen Mahngerichte. Widerspricht der Schuldner nicht, erhalten Sie am Ende einen Vollstreckungsbescheid. Bei strittigen Forderungen oder hohen Beträgen ist es sinnvoll, vorher einen Anwalt einzubeziehen.
Kurzfristig Liquidität schaffen, wenn es eng wird
Manchmal kommt die Hilfe für das Mahnwesen zu spät, und die Kasse ist jetzt knapp. Was dann? Zuerst Ruhe bewahren und die Zahlen ehrlich aufschreiben. Welche Ausgaben sind in den nächsten Wochen wirklich fällig, welche lassen sich schieben?
Danach helfen einige erprobte Wege. Beim Factoring verkaufen Sie offene Forderungen an einen Finanzdienstleister und erhalten den Großteil des Betrags sofort. Das kostet Gebühren, bringt aber schnell Geld aufs Konto. Ein Kontokorrentrahmen bei der Hausbank überbrückt kurze Lücken. Sprechen Sie Ihre Bank früh an, nicht erst, wenn das Konto bereits überzogen ist. Banken reagieren auf offene Kommunikation deutlich besser als auf Überraschungen.
Auch Lieferanten zeigen oft Verständnis, wenn Sie rechtzeitig um einen Zahlungsaufschub bitten. Wichtig ist, dass solche Lösungen Brücken bleiben. Das eigentliche Problem, die offenen Rechnungen, lösen sie nicht.
Die Verjährung nicht aus den Augen verlieren
Eine Forderung verschwindet nicht einfach, weil der Kunde schweigt. Sie kann aber verjähren. Die regelmäßige Verjährungsfrist beträgt nach § 195 BGB drei Jahre. Sie beginnt mit dem Schluss des Jahres, in dem der Anspruch entstanden ist. Eine Rechnung aus dem Frühjahr 2026 verjährt also in der Regel mit Ablauf des 31. Dezember 2029.
Deshalb lohnt sich jedes Jahr im Herbst ein Blick auf alte Außenstände. Was Sie bis zum Jahresende nicht rechtlich angestoßen haben, etwa per Mahnbescheid, ist danach womöglich nicht mehr durchsetzbar.
Häufige Fragen zu offenen Rechnungen und Liquidität
Wie kann ich kurzfristig Liquidität schaffen?
Am schnellsten wirken das konsequente Eintreiben offener Rechnungen, Factoring und ein Kontokorrentrahmen bei der Hausbank. Parallel hilft es, nicht dringende Ausgaben zu verschieben und Lieferanten um einen Zahlungsaufschub zu bitten.
Wie hoch sollte die Liquiditätsreserve sein?
Eine feste Vorgabe gibt es nicht. Sinnvoll ist ein Polster, das die Fixkosten mehrerer Monate abdeckt. Wie groß es sein sollte, hängt davon ab, wie stark Ihre Einnahmen schwanken.
Ab wann ist ein Kunde in Zahlungsverzug?
Bei einem vertraglich vereinbarten Zahlungsdatum sofort nach dessen Ablauf. Ohne Datum spätestens 30 Tage nach Fälligkeit und Zugang der Rechnung, bei Verbrauchern nur mit entsprechendem Hinweis auf der Rechnung.
Lohnt sich ein Inkassounternehmen auch bei kleinen Beträgen?
Oft ja, vor allem wenn viele kleine Forderungen offen sind und Ihnen die Zeit für das Nachfassen fehlt. Klären Sie vorher die Konditionen und prüfen Sie die Registrierung im Rechtsdienstleistungsregister.
Was tun bei fehlender Liquidität?
Verschaffen Sie sich zuerst einen ehrlichen Überblick über alle fälligen Zahlungen. Sprechen Sie danach früh mit Bank und Steuerberater, wichtige Lieferanten informieren Sie am besten gleich mit. Bei drohender Zahlungsunfähigkeit sollten Sie umgehend rechtlichen Rat einholen.
Fazit: Liquidität ist eine Frage des Ablaufs
Säumige Kunden wird es immer geben. Ob sie Ihr Unternehmen in Schwierigkeiten bringen, hängt vor allem davon ab, wie Sie mit offenen Rechnungen umgehen. Das lässt sich steuern. Wer seine offenen Posten jede Woche kennt und bei Säumnis sofort handelt, erkennt Engpässe, bevor sie gefährlich werden. Weitere Beiträge rund um die Unternehmensfinanzen finden Sie in unserer Rubrik Finanzen.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.

